Le compte d’épargne libre d’impôt (CELI) est l’un des comptes enregistrés les plus souples offerts aux Canadiens. Chaque dollar investi fructifie à l’abri de l’impôt et les retraits ne sont pas ajoutés à votre revenu imposable1.
Cette souplesse s’accompagne de quelques règles qu’il est bon de bien connaître.
Vous avez intérêt à connaître vos droits de cotisation annuels et cumulatifs, à savoir quand un retrait entraîne l’ajout de droits de cotisation afin que vous puissiez cotiser de nouveau, et à vous renseigner sur les conséquences d’un dépassement du plafond et les mesures à prendre dans un tel cas.
Dans le présent article, chacun de ces cas est illustré à l’aide d’exemples et de chiffres pour 2026, afin que vous puissiez utiliser votre CELI avec confiance.
TLPL
- Un CELI est un compte enregistré dans lequel vos placements peuvent généralement fructifier à l’abri de l’impôt, et chaque dollar que vous retirez n’est pas inclus dans votre revenu imposable.
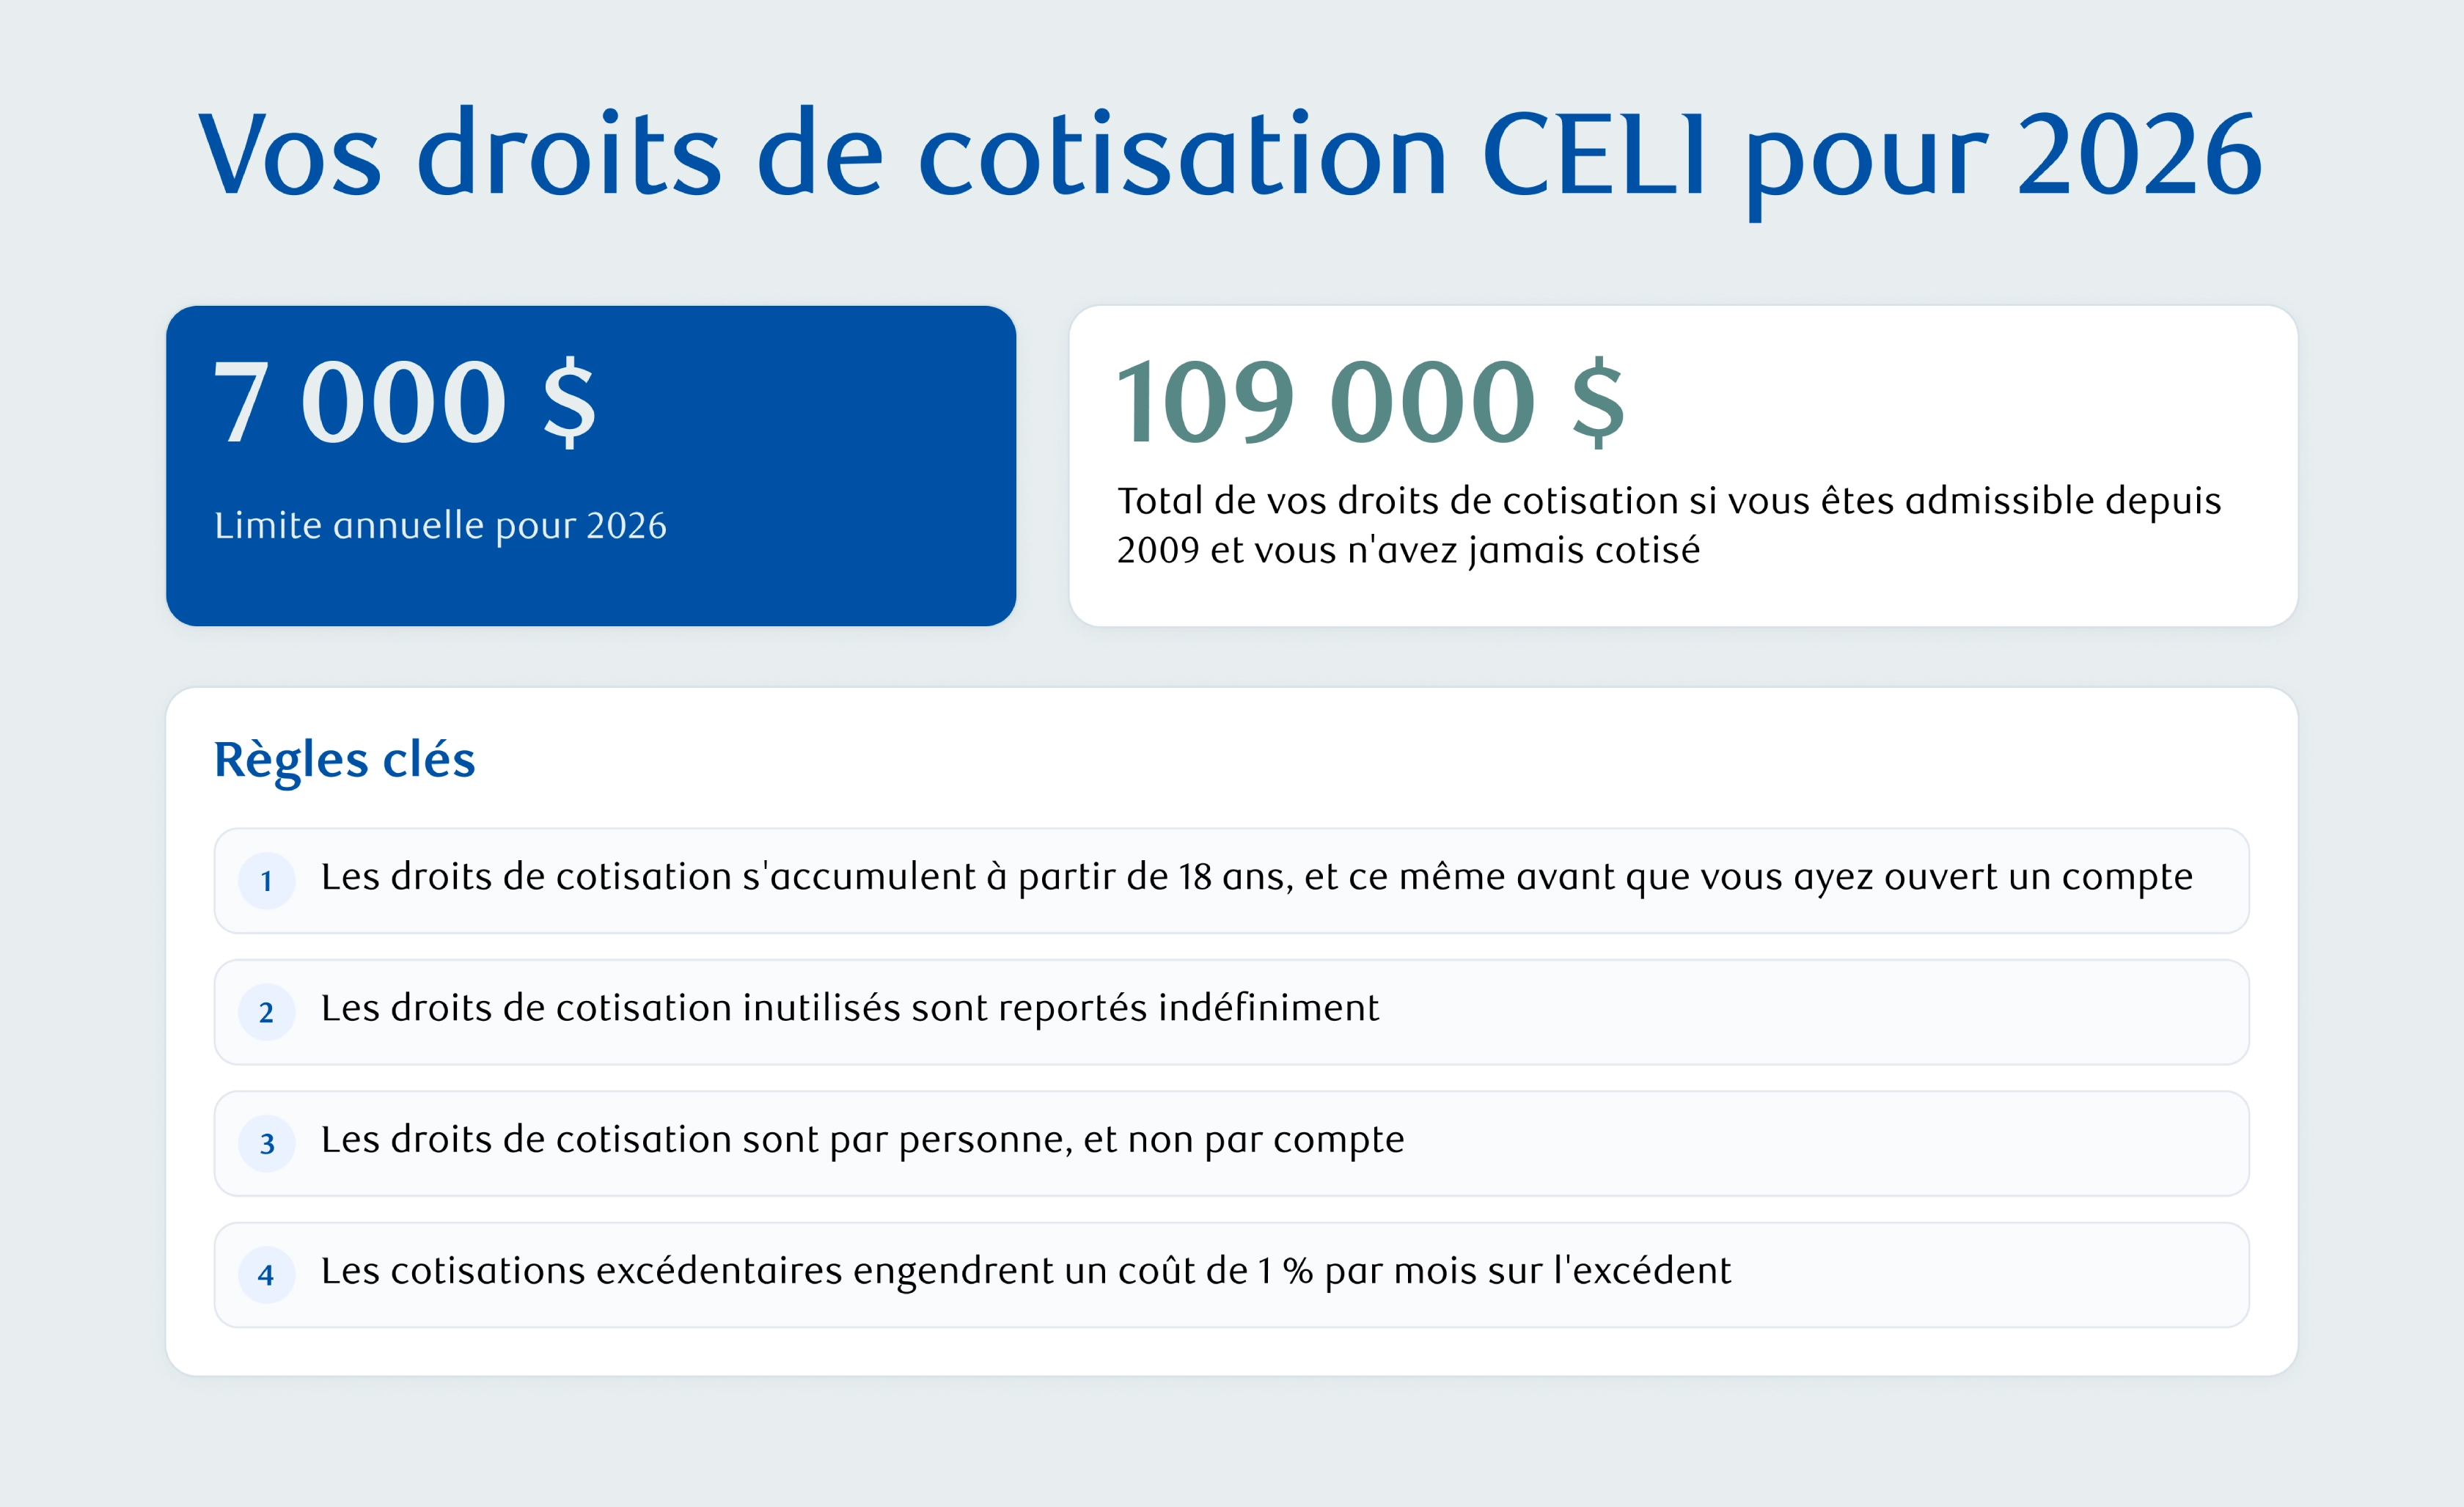
- Pour 2026, le plafond de cotisation annuel au CELI est de 7 000 $, tout comme en 2024 et en 2025.
- Si vous avez 18 ans ou plus, que vous avez été résident du Canada chaque année depuis 2009 et que vous n’avez jamais cotisé, vos droits de cotisation cumulatifs en 2026 s’élèvent à 109 000 $.
- Les retraits sont libres d’impôt et peuvent avoir lieu en tout temps et pour quelque raison que ce soit. Toutefois, le montant retiré est ajouté à vos droits de cotisation seulement le 1er janvier de l’année civile suivante, et non immédiatement.
- Aucune protection n’est offerte en cas de cotisation excédentaire. Tout montant excédant votre plafond est imposé à un taux de 1 % par mois jusqu’à ce que vous le retiriez.
- Contrairement à ce qui est le cas pour un REER, les cotisations à un CELI ne sont pas déductibles du revenu imposable et il n'y a aucune date limite de conversion à un certain âge.
Qu’est-ce qu’un CELI et quel montant puis-je y verser?
Le compte d’épargne libre d’impôt (CELI) est un compte enregistré implanté par le gouvernement du Canada en 2009 pour aider les Canadiens à épargner et à investir sans que la croissance de leurs placements soit imposée. En 2026, le plafond de cotisation annuel est de 7 000 $.
Ce qui distingue le CELI est l’imposition qui s’y applique à chaque étape.
- Les cotisations sont versées en dollars après impôt et ne réduisent donc pas votre revenu imposable.
- Les intérêts, les dividendes et les gains en capital fructifient à l’abri de l’impôt dans le compte.
- Les retraits sont libres d’impôt en tout temps, peu importe leur motif, et ne sont pas considérés comme des revenus.
Quel est le plafond de cotisation au CELI pour 2026?
Le plafond de cotisation au CELI pour 2026 est de 7 000 $, tout comme en 2025 et en 2024.
Ce montant est le même pour tous. Contrairement à ce que prévoient d’autres mesures fiscales, le plafond de cotisation au CELI ne dépend pas de votre revenu, de votre situation d’emploi, et du fait que vous soyez marié ou propriétaire d’une habitation. Si vous êtes admissible au compte, vous pouvez y verser le montant total.
Le plafond change toutefois avec le temps.
Il a d’abord été fixé à 5 000 $ en 2009, puis indexé sur l’inflation chaque année et arrondi à la tranche de 500 $ la plus proche. Cet arrondissement explique pourquoi le plafond peut rester au même point pendant plusieurs années avant d’augmenter, même si l’inflation se manifeste chaque année.
Il importe de connaître trois règles importantes relatives aux échéances pour le CELI :
- Vous pouvez vous prévaloir de vos nouveaux droits de cotisation le 1er janvier. Si vous avez eu 18 ans en 2026, vos droits de cotisation pour l’année sont de 7 000 $, peu importe le mois de votre anniversaire. Veuillez noter que même si les droits de cotisation s’accumulent à partir de 18 ans, vous devrez peut-être avoir 19 ans pour ouvrir le compte dans certaines provinces.
- Aucun délai de grâce n’est accordé. Aucun délai de grâce n’est accordé, contrairement à la période de 60 jours pour le REER. De nouveaux droits de cotisation au CELI sont disponibles le 1er janvier de chaque année. Les cotisations au CELI sont comptabilisées au cours de l’année civile où elles sont versées. Même si les droits de cotisation inutilisés sont reportés, le 31 décembre est la date limite pour utiliser les nouveaux droits de cotisation de 7 000 $ pour l’année en cours. Vous pouvez dépasser le plafond annuel seulement si vous disposez de droits de cotisation inutilisés au cours des années précédentes.
- Les retraits doivent être traités au plus tard le 31 décembre. En général, si un retrait a lieu dans un CELI, les droits de cotisation ne sont rétablis que le 1er janvier de l’année civile qui suit l’année du retrait.
Quel est le plafond de cotisation cumulatif au CELI et comment est-il calculé?
Un Canadien qui était âgé de 18 ans ou plus en 2009, qui est résident du Canada depuis 2009 et qui n’a jamais cotisé dispose de droits de cotisation à un CELI de 109 000 $ en 2026.
Ce montant correspond à la somme de chaque plafond annuel en dollars depuis l’implantation du compte. Les droits de cotisation s’accumulent, que vous ouvriez ou non un compte, et les droits inutilisés peuvent en général être reportés indéfiniment.
Votre plafond de cotisation personnel est égal à la somme des plafonds de chaque année à partir de celle où vous avez eu 18 ans (ou à partir de 2009 si cette année est ultérieure) plus le montant total des retraits effectués au cours des années précédentes.
Voici les plafonds par année, ainsi que le total cumulatif :
Comme le plafond de cotisation au CELI est indexé sur l’inflation (et arrondi à la tranche de 500 $ la plus proche), vous constaterez que le plafond annuel augmente après quelques années.
À noter que le changement ayant eu pour effet de porter le plafond à 10 000 $ pour 2015 portait sur une année seulement et que l’indexation en fonction de l’inflation a aussi été annulée pour l’année. L’année suivante, le plafond est revenu à 5 500 $ et l’indexation a repris. L’ARC confirme le plafond pour chaque année à l’automne de l’année précédente.
Deux modifications importantes entraînent un changement concernant vos droits de cotisation totaux personnels :
- Vous avez eu 18 ans après 2009. Les droits de cotisation commencent à s’accumuler l’année de vos 18 ans, et non en 2009. Une personne qui a eu 18 ans en 2020 dispose de droits de cotisation de 45 500 $ en 2026 : 6 000 $ (2020) + 6 000 $ (2021) + 6 000 $ (2022) + 6 500 $ (2023) + 7 000 $ (2024) + 7 000 $ (2025) + 7 000 $ (2026).
- Vous êtes devenu résident du Canada après 2009. Les droits de cotisation s’accumulent uniquement pour les années durant lesquelles vous étiez résident du Canada. Un nouvel arrivant qui est devenu résident du Canada en 2023 dispose de droits de 27 500 $ en 2026 : 6 500 $ + 7 000 $ + 7 000 $ + 7 000 $.
Comment dois-je m’y prendre pour retirer de l’argent de mon CELI?
Les retraits du CELI sont libres d’impôt, illimités et possibles en tout temps, pour quelque raison que ce soit. Aucune pénalité et aucune période minimale de détention ne sont prévues, et aucune explication n’est exigée quant à l’utilisation de l’argent.
Les fonds retirés s’ajoutent à vos droits de cotisation, mais seulement le 1er janvier de l’année civile suivante, et non pas l’année du retrait.
Ce délai est à l’origine de nombreuses erreurs concernant l’utilisation d’un CELI.
Verser de nouveau un montant retiré au cours de la même année ne tire pas sur les droits de cotisation rétablis, car ceux-ci n’ont pas encore été rétablis. Il s’agit d’une nouvelle cotisation applicable aux droits de cotisation non utilisés.
Supposons que vous retirez 5 000 $ en juin 2026, alors que vous avez déjà utilisé tous vos droits de cotisation pour l’année.
Si vous redéposez ces 5 000 $ en novembre 2026, vous dépasserez de 5 000 $ votre plafond de cotisation. Vous devrez alors payer l’impôt mensuel de 1 %, soit 50 $ par mois, tant que l’excédent demeurera dans le compte.
Si vous avez attendu jusqu’au 1er janvier 2027, le retrait de 5 000 $ aura été rajouté à vos droits de cotisation, et vous pourrez verser de nouveau le montant sans pénalité.
Les retraits ne doivent pas nécessairement se faire en espèces, ce qui signifie que vous n’avez pas à vendre vos avoirs pour retirer de l’argent. Le transfert d’un placement « en nature » hors du compte constitue aussi un retrait, dont le montant est la juste valeur marchande du placement à la date du transfert.
L’opération inverse est aussi possible, mais il est bon de connaître ses conséquences fiscales.
Le dépôt d’un placement en nature à partir d’un compte non enregistré est considéré comme une disposition réputée. Par conséquent, aux fins de l’impôt, vous êtes réputé avoir vendu le placement à sa juste valeur marchande ce jour-là, et tout gain en capital est imposable au cours de l’année en question.
Transfert d'un CELI entre institutions
Un transfert direct entre deux CELI vous appartenant n’est pas considéré comme un retrait et n’a aucune incidence sur vos droits de cotisation. L’important est que les fonds doivent passer directement d’un CELI à un autre, que ce soit à la même institution ou dans des institutions différentes. Ils ne doivent jamais quitter un CELI pour aller d’abord dans un autre type de compte. Utilisez les formulaires de transfert de l’institution destinataire (dont plusieurs peuvent être remplis en ligne) pour procéder à l’opération.
Le fait de retirer vous-même les fonds pour les verser à un compte bancaire ou à un compte non enregistré, puis de les déposer dans un autre CELI, est considéré comme un retrait, suivi d’une nouvelle cotisation, ce qui peut vous amener à dépasser votre limite.
Qu’advient-il de votre CELI après votre décès?
Un CELI peut également être cédé à quelqu’un d’autre, mais un changement de détenteur entraîne un changement du mode d’imposition.
Si le conjoint légal ou le conjoint de fait est nommé titulaire remplaçant, le compte demeure exonéré d’impôt et le solde est transféré dans le propre CELI du survivant sans que ses droits de cotisation soient utilisés. Notez que le Québec ne reconnaît généralement pas la désignation d’un titulaire remplaçant pour le CELI.
Sinon, n’importe qui peut être nommé bénéficiaire : dans ce cas, la valeur du compte est transférée en franchise d’impôt, mais le compte perd sa qualité d’abri fiscal. Toute croissance suite à la date de décès devient alors imposable et le montant ne fait pas augmenter les droits de cotisation du bénéficiaire. Notez que le Québec ne reconnaît généralement pas la désignation d’un titulaire remplaçant pour le CELI.
Si je retire des fonds de mon CELI, est-ce que je pourrai les redéposer?
Oui, mais pas immédiatement. Le montant du retrait est rajouté à vos droits de cotisation le 1er janvier de l’année suivante.
Le CELI donne-t-il droit à une déduction fiscale?
Les cotisations à un CELI ne sont pas déductibles du revenu imposable. Contrairement aux cotisations à un REER, elles ne réduisent pas votre revenu imposable pour l’année.
Toutefois, la croissance des placements dans un CELI – notamment les intérêts, les dividendes et les gains en capital – n’est généralement pas imposable.
Les fonds retirés d’un CELI ne sont pas considérés comme des revenus et n’ont aucune incidence sur les prestations fondées sur le revenu, comme la SV, le SRG ou l’Allocation canadienne pour enfants.
Cependant, l’impôt peut s’appliquer dans certains cas :
- Dividendes américains : L’IRS prélève une retenue d’impôt de 30 % sur les dividendes de source américaine versés dans un CELI. Cette retenue est réduite à 15 % si vous transmettez le formulaire W-8BEN approprié à votre courtier. D’autres pays peuvent aussi imposer les revenus tirés des titres nationaux. (Une exemption est prévue pour les REER en vertu de la convention fiscale entre le Canada et les États-Unis, mais elle ne s’applique pas aux CELI.)
- Spéculation sur séance ou activité commerciale : Si l’ARC détermine que vous exercez une activité commerciale dans votre CELI (opérations fréquentes ou roulement élevé), les gains peuvent être imposés à titre de revenu d’entreprise.
- Placements non admissibles : Si votre CELI renferme des placements qui ne sont pas admissibles en vertu de la Loi de l’impôt sur le revenu, vous pourriez devoir payer de l’impôt sur ces placements.
Que se passe-t-il si je verse une cotisation excédentaire à mon CELI?
Contrairement au REER, le CELI n’offre pas de coussin de cotisations excédentaires de 2 000 $. Chaque dollar de cotisation qui dépasse le plafond est imposé à un taux de 1 % par mois tant que l’excédent demeure dans le compte.
Supposons que vous déposez 9 000 $ dans votre CELI en 2026, mais que vos droits de cotisation ne s’élèvent qu’à 7 000 $. Si l’excédent de 2 000 $ demeure dans le compte pendant cinq mois, la pénalité sera de 100 $ (2 000 $ x 1 % x 5).
Essayez de ne pas dépasser vos droits de cotisation. Toutefois, des erreurs peuvent se produire, généralement pour l’une des raisons suivantes :
- Verser de nouveau une somme retirée au cours de la même année civile. Puisque les droits ne sont rétablis que le 1er janvier, la recotisation est considérée comme une nouvelle cotisation.
- Détenir des CELI dans plus d’une institution. Chaque institution assure uniquement le suivi du compte détenu chez elle. Il vous incombe de vérifier le total combiné.
- Se fier uniquement aux données de Mon dossier de l’ARC. Les institutions font des comptes rendus à l’ARC avant la fin de février. Celle-ci met habituellement à jour ses chiffres au printemps en se basant sur l’année civile précédente. Le montant ne tiendra pas compte des opérations récentes. Donc, il pourrait ne pas avoir été actualisé depuis plusieurs mois.
Si, par inadvertance, vous dépassez vos droits de cotisation inutilisés, le retrait de l’excédent empêchera l’application de l’impôt de 1 % au cours des mois subséquents. Toutefois, l’impôt du mois au cours duquel le retrait a eu lieu n’est généralement pas éliminé.
Vous devrez également produire le formulaire RC243 Déclaration compte d'épargne libre d'impôt (CELI), avant le 30 juin de l’année suivante pour déclarer la cotisation excédentaire et payer l’impôt exigible.
La pénalité est plus sévère en cas de cotisations excédentaires délibérées.
Si l’ARC détermine que vous avez versé sciemment des cotisations qui dépassent votre plafond, tout revenu ou gain en capital produit par l’excédent pourrait être assujetti à un impôt sur avantage de 100 %, c’est-à-dire que l’ensemble du gain ira à l’ARC. Cette pénalité s’applique en plus de l’impôt de 1 % par mois.
Cotisations à un CELI pour les non-résidents
Un non-résident du Canada possédant un NAS valide peut ouvrir un CELI; toutefois, il est plus compliqué d’y cotiser. Toute cotisation versée lorsque vous êtes non-résident est assujettie à un impôt de 1 % par mois tant qu’elle demeure dans le compte.
Aucun droit de cotisation n’est accordé non plus pour les années civiles complètes où vous êtes non-résident. Cependant, les droits existants sont reportés et redeviennent utilisables si vous rentrez au pays.
CELI ou REER
Le CELI et le régime enregistré d’épargne-retraite (REER) sont des comptes enregistrés dans lesquels la croissance des placements est à l'abri de l'impôt, mais ils fonctionnent différemment.
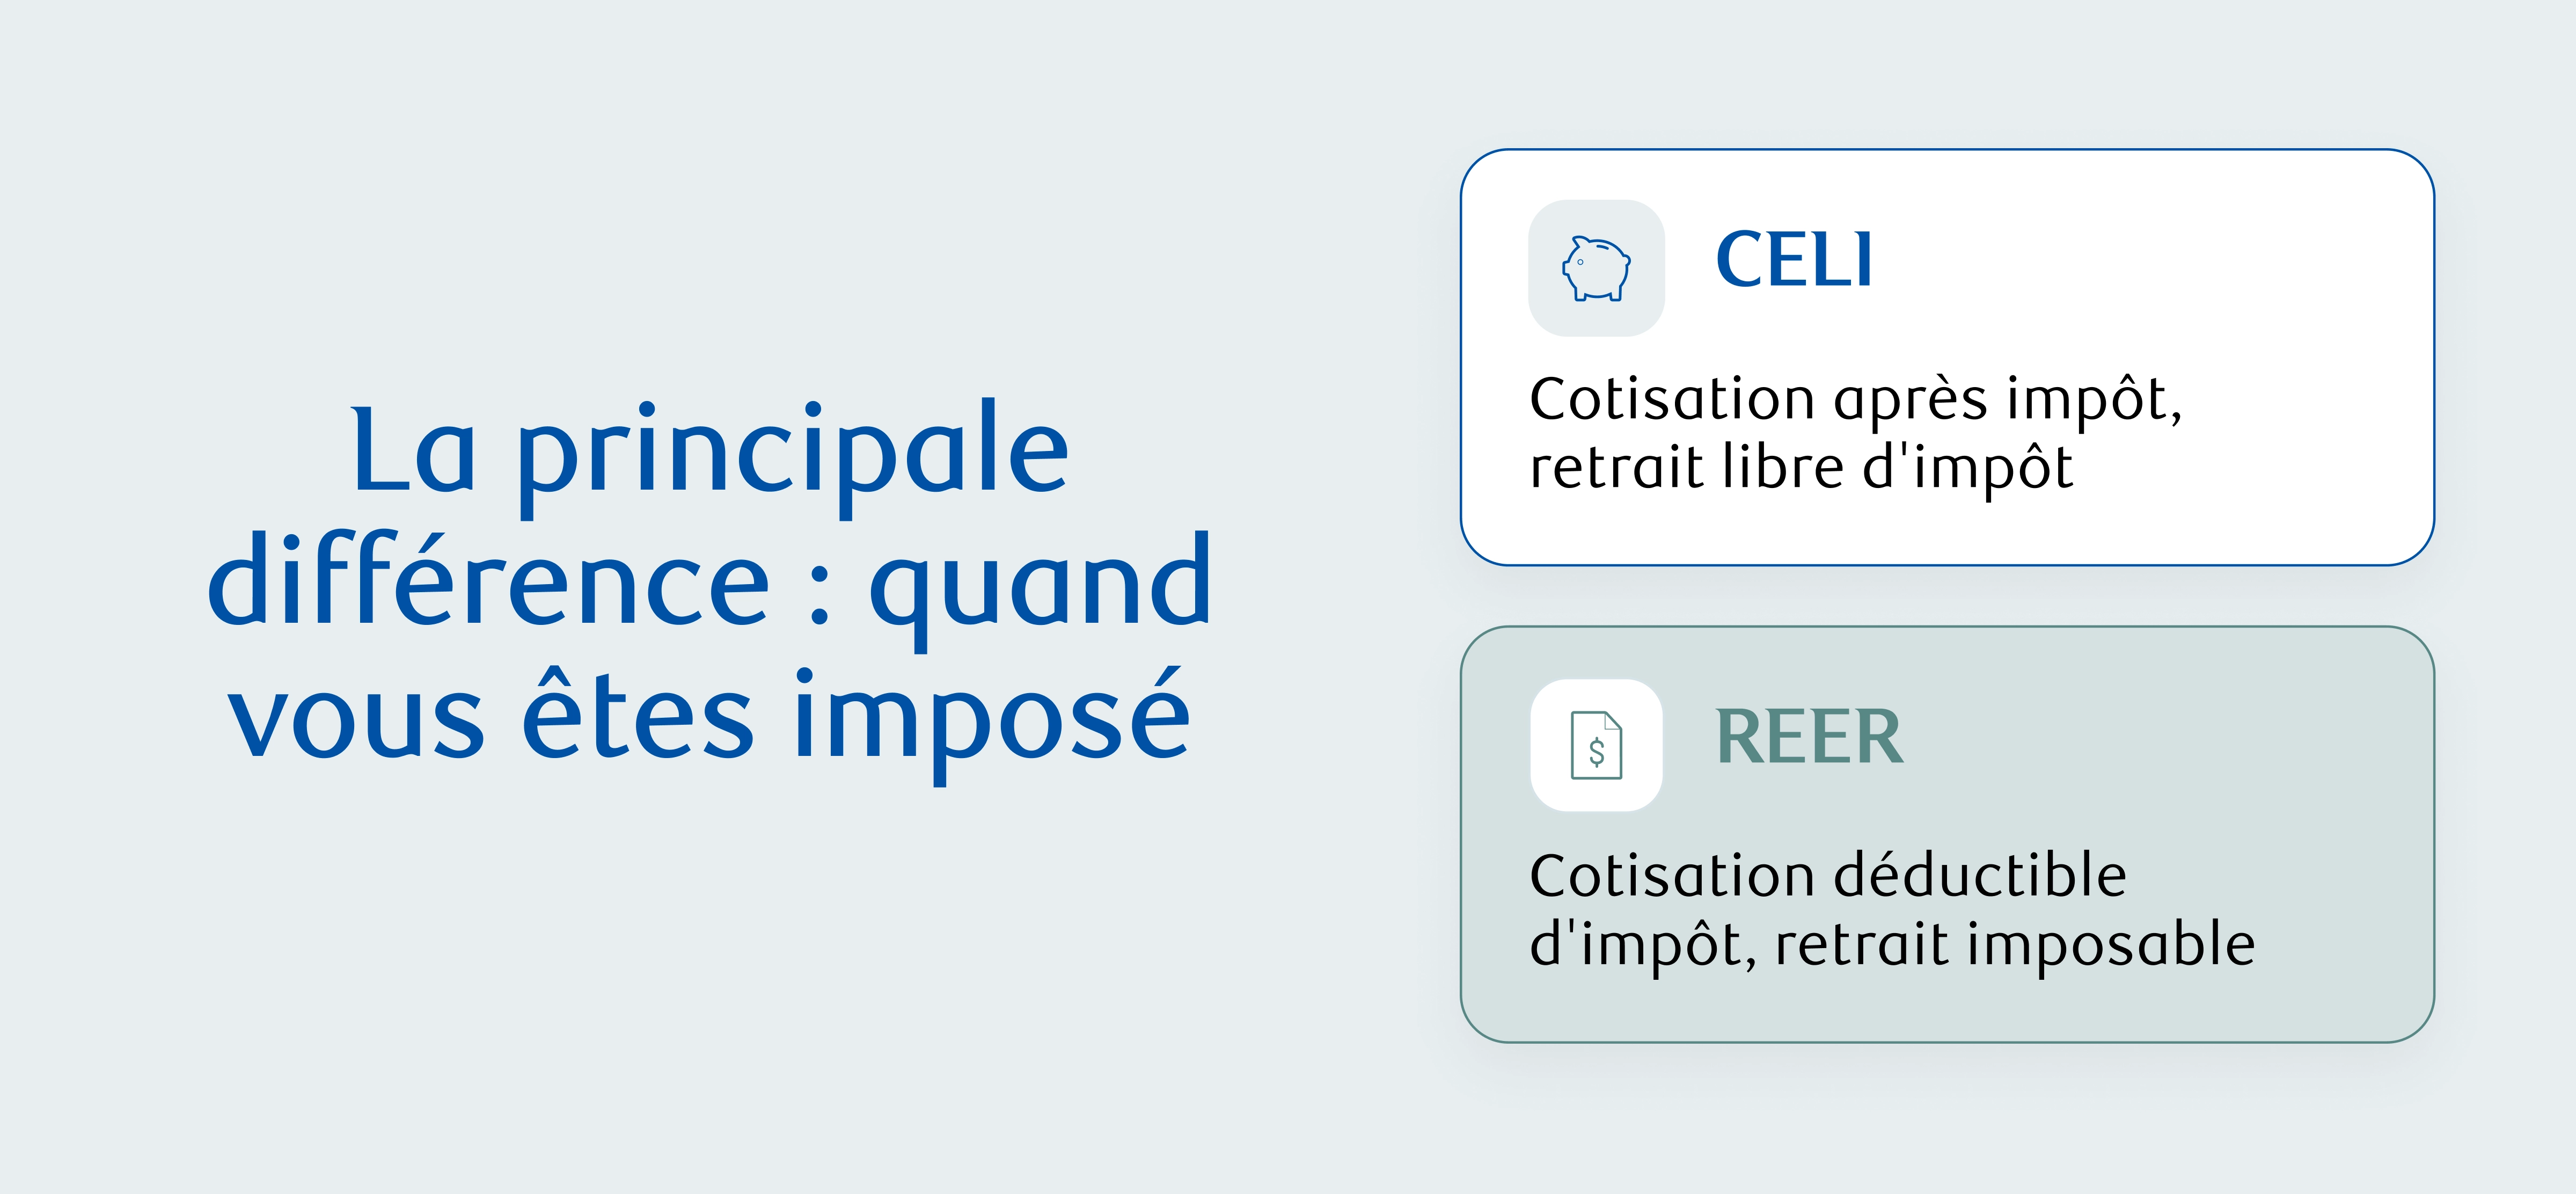
La principale différence est que le CELI vous procure une déduction fiscale au moment du retrait, alors que le REER vous y donne droit au moment de la cotisation.
| questions | CELI | REER |
|---|---|---|
| Personnes admissibles | Résidents canadiens de 18 ans et plus détenant un NAS valide | Résidents canadiens qui ont gagné un revenu et produisent une déclaration de revenus, peu importe leur âge |
| Les cotisations sont-elles déductibles? | Non. Elles sont versées en dollars après impôt. | Oui. Les cotisations réduisent votre revenu imposable. |
| De quelle façon la croissance est-elle imposée? | Exonération d’impôt | Imposition différée |
| Quel est le traitement fiscal des retraits? | Non imposables et non considérés comme des revenus | Imposables à titre de revenu au cours de l’année du retrait |
| Plafond de cotisation pour 2026 | 7 000 $ | 18 % du revenu gagné l’année précédente, jusqu’à concurrence du plafond annuel, moins tout facteur d’équivalence |
| Les droits de cotisation inutilisés sont-ils reportés aux années suivantes? | Oui | Oui |
| Les droits de cotisation équivalant au retrait sont-ils rétablis? | Oui, le 1er janvier de l’année suivante | Non, sauf dans le cadre du Régime d’accession à la propriété ou du Régime d’encouragement à l’éducation permanente |
| Date limite de cotisation | 31 décembre | 60 jours après la fin de l’année |
| Échéance relative au compte | Aucune. Le compte peut rester ouvert à vie. | Vous devez le fermer ou le convertir avant le 31 décembre de l’année où vous aurez 71 ans. |
| Effet sur les prestations fondées sur le revenu | Aucun | Les retraits peuvent faire diminuer les prestations comme la SV et le SRG. |
Glossaire
- CELI (compte d’épargne libre d’impôt) – Compte enregistré dans lequel la croissance des placements et les retraits sont généralement exonérés d’impôt et ne sont pas considérés comme des revenus.
- Droits de cotisation – Montant total des cotisations que vous pouvez verser dans votre CELI en tout temps, compte tenu du plafond annuel et de tous les droits reportés ou rétablis.
- Cotisation/retrait en nature – Transfert d’un placement à l’intérieur ou hors du CELI sans le vendre d’abord, l’évaluation étant fondée sur sa juste valeur marchande à la date du transfert.
- Disposition réputée – Règle fiscale en vertu de laquelle une cotisation en nature provenant d’un compte non enregistré est considérée comme une vente du placement à la juste valeur marchande, laquelle déclenche l’impôt sur les gains en capital.
- Titulaire remplaçant – Conjoint légal ou conjoint de fait dûment désigné pour hériter d’un CELI, qui devient le nouveau titulaire immédiatement après le décès et peut organiser un transfert direct des actifs du CELI dans un autre CELI à son nom sans utiliser ses droits de cotisation. Notez que le Québec ne reconnaît généralement pas la désignation d’un titulaire remplaçant pour le CELI.
- Bénéficiaire – Toute personne (pas seulement le conjoint) nommée bénéficiaire des fonds d’un CELI au décès. L’argent est cédé en franchise d’impôt, mais le compte n’est plus considéré comme un CELI; ainsi, la croissance future devient imposable (sous réserve de certaines exceptions).
- Impôt sur cotisation excédentaire – Impôt mensuel de 1 % que l’ARC prélève sur tout montant en sus de vos droits de cotisation disponibles, tant que l’excédent demeure dans le compte.
- Impôt sur avantage – Impôt de 100 % que l’ARC peut appliquer au revenu ou aux gains générés par une cotisation excédentaire délibérée, en plus de l’impôt mensuel normal de 1 %.
Prochaines étapes : ouvrir un CELI à RBC Placements en Direct et y cotiser
Il faut un peu de temps pour apprendre les règles du CELI, mais une fois qu’elles sont comprises, le fonctionnement du compte est simple.
D’un point de vue pratique, le point de départ est le même pour la plupart des gens : il importe de connaître vos droits de cotisation disponibles pour mieux planifier leur utilisation.
Vérifiez vos droits de cotisation dans Mon dossier de l’ARC. N’oubliez pas qu’ils ne tiennent peut-être pas compte de vos opérations des derniers mois. Ensuite, vous avez la possibilité de recourir à un CELI Astucio à RBC Placements en Direct pour utiliser ces droits, que vous ouvriez votre premier compte ou versiez une cotisation à un compte que vous détenez déjà.
Vous êtes prêt à vous lancer?
Vous possédez maintenant les bases nécessaires pour envisager d’investir. Que vous souhaitiez la simplicité d’Astucio ou l’approche active des placements autogérés, vous pouvez commencer dès que vous êtes prêt.
Idéal pour les nouveaux investisseurs
Ideal for New Investors


Idéal pour les investisseurs établis
Idéal pour les investisseurs établis
Ouvrez tout autre compte RBC Placements en Direct
Ouvrez tout autre compte RBC Placements en Direct
Ouvrir un compteConsultez l’Académie des placements pour en savoir plus sur les placements